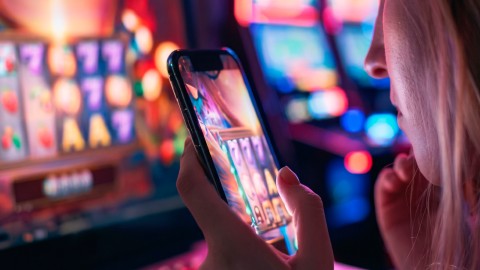
Chaco limita créditos y tarjetas para personas con ludopatía
Lunes 17 de Agosto 2026 / 12:00
⏱ 4 min de lectura
(Resistencia).- La Legislatura de la provincia argentina de Chaco aprobó una nueva ley destinada a prevenir el sobreendeudamiento asociado a consumos problemáticos y ludopatía, mediante un registro que permitirá restringir el acceso a créditos y tarjetas de personas alcanzadas por la medida y establecer sanciones para bancos, fintechs y otras entidades que incumplan las nuevas obligaciones.

Chaco crea un registro para prevenir el sobreendeudamiento
La Cámara de Diputados de Chaco aprobó de manera definitiva el proyecto impulsado por Santiago Pérez Pons, que establece el Régimen de Protección de Solvencia y Prevención del Sobreendeudamiento por Consumos Problemáticos.
La normativa busca proteger el patrimonio de personas que atraviesan situaciones vinculadas con adicciones, ludopatía u otros consumos problemáticos, incorporando restricciones al acceso a determinadas herramientas financieras.
"El acceso al crédito es un derecho, pero no puede transformarse en una herramienta de explotación que destruya familias en sus momentos de mayor vulnerabilidad", sostuvo Pérez Pons tras la aprobación de la ley.
Según el legislador, la norma establece una responsabilidad concreta para el Estado frente a prácticas financieras que puedan profundizar la vulnerabilidad económica de las personas afectadas.
El nuevo régimen también articula las herramientas de protección patrimonial con procedimientos relacionados con salud mental y con el Código Procesal de Niñez, Adolescencia y Familia de la provincia.
Registro Provincial de Protección: cómo funcionará
El principal instrumento creado por la legislación es el Registro Provincial de Protección (RPP), una base de datos de carácter gratuito y confidencial destinada a identificar a las personas alcanzadas por las restricciones financieras.
La inscripción podrá producirse por dos vías. La primera será voluntaria, mediante una solicitud de autoexclusión presentada por la propia persona. La segunda será judicial, a pedido del cónyuge, conviviente o familiares directos hasta el cuarto grado de consanguinidad.
Una vez incorporado al registro, el usuario podrá quedar sujeto a un bloqueo financiero total o parcial.
En el caso del bloqueo parcial, las operaciones requerirán la validación de una persona de apoyo previamente designada.
Un sistema de protección con privacidad
El RPP generará un reporte automatizado bajo el formato "apto/no apto" para evitar que las entidades financieras tengan acceso a información médica o datos relacionados con el motivo de la restricción.
La normativa establece además que la inscripción voluntaria tendrá una permanencia mínima de un año, con el objetivo de garantizar un período efectivo de protección económica.
La medida adquiere especial relevancia en el contexto de la expansión de las herramientas de crédito digital y de las plataformas financieras que permiten acceder a préstamos y ampliaciones de cupo de manera prácticamente inmediata.
Bancos y fintechs deberán consultar el registro
La ley establece que la consulta al Registro Provincial de Protección será obligatoria y previa para bancos, emisores de tarjetas de crédito, mutuales, empresas de crédito extrabancario y fintechs que operen en Chaco.
La obligación también alcanza a entidades que utilizan mecanismos como el escaneo del documento de identidad o datos biométricos como sistemas de validación para sus operaciones.
De esta manera, las entidades no podrán alegar un error de identificación o actuación de buena fe si otorgan determinados productos financieros a una persona incluida en el registro.
Sanciones para entidades que incumplan
El nuevo régimen establece un esquema de sanciones económicas para las empresas que otorguen préstamos, adelantos o ampliaciones de crédito a personas registradas.
Entre las principales consecuencias previstas se encuentran:
- Pérdida de intereses y cargos: la entidad infractora perderá el derecho a cobrar intereses, comisiones o seguros vinculados con la operación. Solo podrá reclamar el capital nominal entregado.
- Multas de hasta diez veces el crédito: las sanciones económicas podrán alcanzar hasta diez veces el valor del crédito otorgado.
- Destino específico de las multas: los recursos recaudados serán destinados al financiamiento de la red provincial de atención de consumos problemáticos.
- Publicación de infractores: las entidades reincidentes podrán ser incorporadas a una lista pública de incumplidores en el sitio oficial del Gobierno de Chaco.
Restricciones a la publicidad financiera vinculada al juego
La nueva legislación también incorpora medidas relacionadas directamente con la industria del juego y la prevención de la ludopatía.
La norma prohíbe la publicidad de productos financieros y préstamos en las inmediaciones de salas de juego, casinos y centros de rehabilitación.
La restricción se extiende además a determinados entornos digitales, aplicaciones y redes sociales cuando la publicidad pueda resultar inductiva al consumo problemático.
Esta disposición busca limitar la exposición de personas potencialmente vulnerables a ofertas de financiamiento en espacios vinculados con actividades de juego o tratamientos relacionados con consumos problemáticos.
Ludopatía y acceso al crédito
La incorporación de la ludopatía dentro del nuevo régimen coloca el vínculo entre juego, crédito y sobreendeudamiento en el centro de una nueva política pública provincial.
El modelo aprobado por Chaco combina mecanismos de autoexclusión financiera, controles obligatorios para entidades crediticias y sanciones económicas con restricciones publicitarias vinculadas a casinos y salas de juego.
Para la industria del juego, la medida representa un nuevo ejemplo de cómo las políticas de juego responsable pueden extenderse más allá de los operadores y alcanzar también al ecosistema financiero que facilita el acceso a recursos para apostar.
La aplicación efectiva del régimen dependerá ahora de su implementación y de los mecanismos mediante los cuales el Registro Provincial de Protección se articule con bancos, fintechs y demás proveedores de crédito que operan en la provincia.
Categoría:Legislacion
Tags: Sin tags
País: Argentina
Región: Sudamérica

Evento
SBC Summit 2026
29 de Septiembre 2026
Digitain nombrado Proveedor de Plataforma del Año en SBC Summit 2026
Lunes 05 de Oct 2026 / 12:00
SBC Awards 2026: se conocieron los ganadores
Viernes 02 de Oct 2026 / 12:00
SBC logra acuerdo para mantener SBC Summit en Lisboa hasta 2030
Viernes 02 de Oct 2026 / 12:00
SUSCRIBIRSE
Para suscribirse a nuestro newsletter, complete sus datos
Reciba todo el contenido más reciente en su correo electrónico varias veces al mes.